- Ubicación
- info@efisco.es
- 08:00 - 13:30 | 16:00 - 18:00
- 91 005 96 56

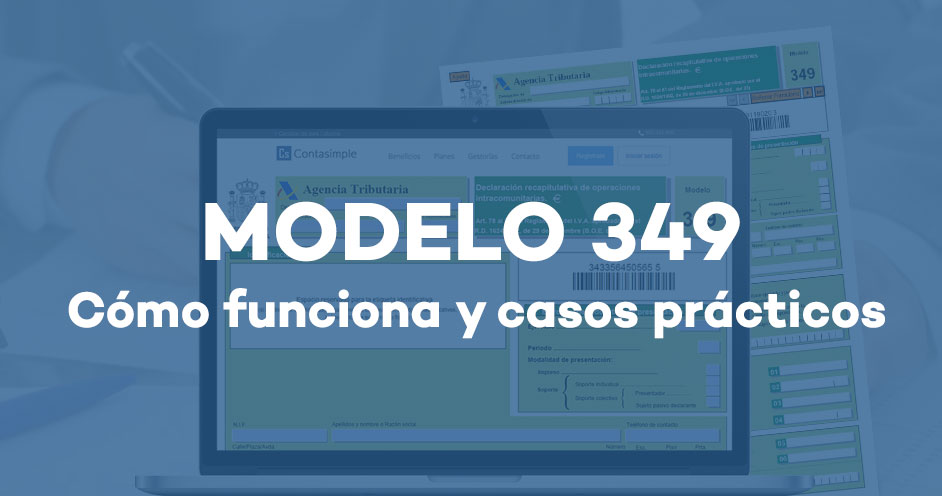
El modelo 349 es la declaración recapitulativa de operaciones intracomunitarias. No se paga nada con él: sirve para que Hacienda cruce los datos con los de los demás países de la Unión Europea y compruebe que el IVA que no se ha cobrado en España se declara en el país de destino.
Tabla de contenidos
ToggleCualquier empresa o autónomo que haga operaciones con empresarios de otros países de la UE: vender o comprar bienes, prestar o recibir servicios. Antes hay que darse de alta en el Registro de Operadores Intracomunitarios (ROI) con el modelo 036, y comprobar en el censo VIES que el cliente o proveedor tiene un NIF-IVA válido.
Hay otras claves menos frecuentes, como las de ventas en consigna o las de entregas posteriores a una importación exenta.
La regla general es mensual. Se puede presentar cada trimestre cuando las entregas de bienes y prestaciones de servicios intracomunitarias no superan 50.000 euros ni en el trimestre en curso ni en ninguno de los cuatro anteriores. Desde 2020 no existe la presentación anual.
Plazos: del 1 al 20 del mes siguiente al periodo, y hasta el 30 de enero para el de diciembre o el del cuarto trimestre.
En el segundo trimestre, una sociedad de Almería vende tomates por 12.000 euros a una empresa alemana y contrata una campaña de publicidad a una agencia irlandesa por 3.000 euros.
Las cifras del 349 deben cuadrar con las del 303 del mismo periodo. Es lo primero que mira Hacienda.
Desde 2020, para que una venta a otro país de la UE vaya sin IVA hacen falta dos cosas: que el cliente tenga un NIF-IVA válido y que la operación se declare correctamente en el 349. Si falta una de las dos, Hacienda puede exigir el IVA español. Además, no presentar el modelo o presentarlo con errores se sanciona con 20 euros por dato, con un mínimo de 300 y un máximo de 20.000.
Las operaciones intracomunitarias se trabajan con documentación real en el Máster en Asesoría Fiscal, Laboral y Contable.
Si quieres practicar solo este modelo, tienes el Curso práctico del Modelo 349.
Compartir en:
NUEVO

590,00 €
NUEVO

2.900,00 €
49,00 €

¡Resolvemos todas tus dudas!
Déjanos tus datos y nos pondremos en contacto contigo lo más pronto posible.
Responsable: Francisco Martínez Sánchez Finalidad: Informar sobre el proyecto y resolver consultas Legitimación: Consentimiento del interesado. Destinatarios: No se cederán datos a terceros, salvo obligación legal. Derechos: Acceder, rectificar y suprimir los datos, así como otros derechos, como se explica en la información adicional. Información adicional: Puede consultar la información adicional y detallada sobre Protección de Datos en el siguiente enlace Política de privacidad